
この記事の目次
フランチャイズのロイヤリティは、ブランドや運営ノウハウの利用、継続支援などについて、契約に基づいて加盟店が本部へ支払う対価です。料率を見る前に、何を基に計算し、何がその料金に含まれるのかを確認します。
同じ「5%」でも、売上高に掛ける場合と粗利益に掛ける場合では金額が異なります。定額制や追加費用もあるため、方式名や料率だけで安い・高いを判断することはできません。
主な三つの計算方式と、比べるときの注意点
| 方式 | 計算の考え方 | 確認すること |
|---|---|---|
| 売上連動 | 契約で定義した売上高 × 料率 | 税、値引き、返金、オンライン売上などの扱い |
| 定額 | 契約で定めた月額等の金額 | 売上が低い月の負担、改定・減額条件 |
| 粗利益連動 | 契約で定義した粗利益 × 料率 | 売上原価に含める費用、廃棄等の扱い |
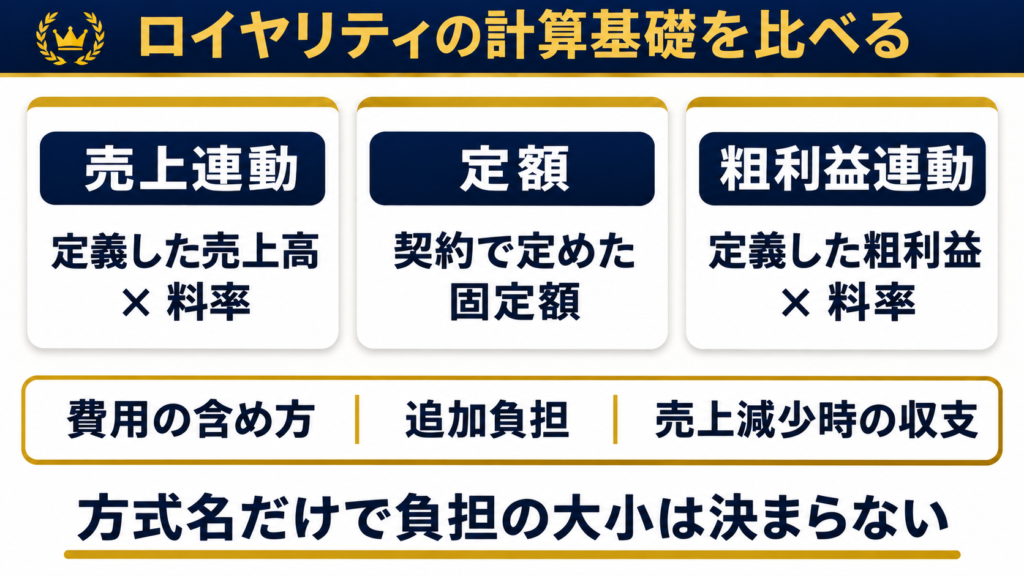
売上連動では売上が減ると料金も減りますが、人件費や賃料まで同じ割合で下がるとは限りません。定額制は金額を見通しやすい一方、売上が低い月にも支払いが発生します。
粗利益連動では、計算基礎となる粗利益に応じて料金が変わります。ただし、人件費や賃料を差し引いた後の利益が守られるとは限りません。「粗利益に連動するから双方の利害が必ず一致する」とは判断せず、契約上の定義と残る費用を確認します。
料率の「分母」が違う数字は、そのまま比較しない
売上高を基にした割合と、売上総利益を基にした割合は、同じ一覧で大小を比較できません。業界名だけで相場を決めるのではなく、契約タイプ、本部が負担する費用、追加料金も揃えます。
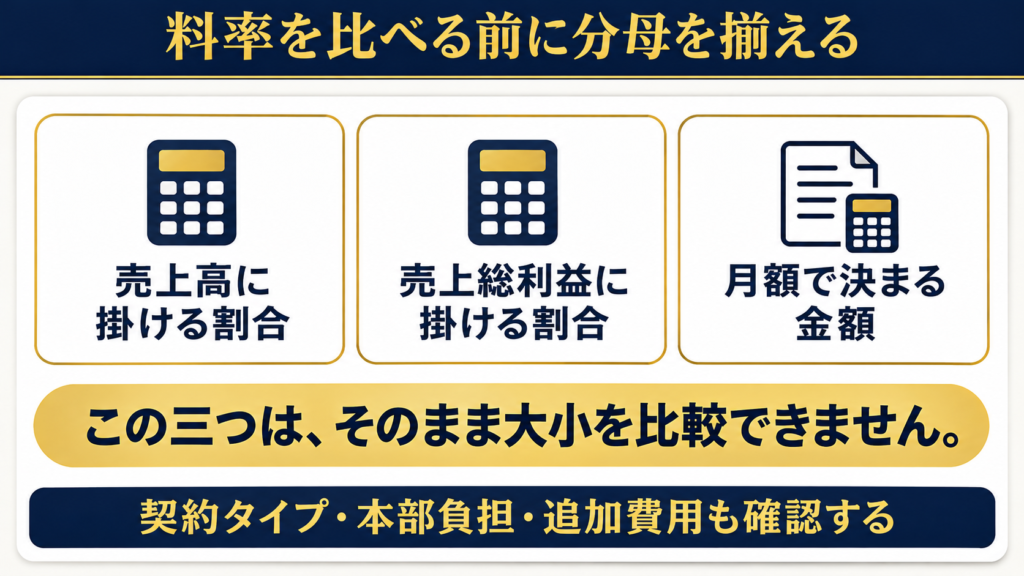
たとえばセブン‐イレブンの公式案内でも、チャージは売上総利益を基に説明されています。契約タイプによって条件も異なるため、その割合を「売上高に対するロイヤリティ率」として転記することはできません。
計算例:割合が大きくても、支払額が大きいとは限らない
以下は比較方法を示すための仮定で、実際の本部の条件や業界相場ではありません。税抜の月次売上300万円、売上原価180万円、粗利益120万円として計算します。
| 仮定した方式 | 計算 | 月額 |
|---|---|---|
| 売上高の5% | 300万円 × 5% | 15万円 |
| 粗利益の10% | 120万円 × 10% | 12万円 |
| 月額固定 | 契約額を仮に設定 | 13万円 |
この比較だけで有利な方式は決まりません。各料金で提供される支援、別途のシステム料、必須の仕入条件などが違えば総負担も変わります。同じ売上でも原価が増えた場合と、売上そのものが減った場合をそれぞれ試算してください。
加盟金・保証金・その他の費用と分けて確認する
| 項目 | 主に確認すること |
|---|---|
| 加盟金 | 加盟時に提供される権利・ノウハウ・支援、返還条件 |
| ロイヤリティ | 計算基礎、料率・額、対象期間、支払日、料金に含む内容 |
| 保証金 | 担保する債務、返還時期、控除される金額、精算方法 |
| 商品・資材代 | 価格、発注・配送条件、指定仕入れの範囲 |
| 広告・システム・研修等 | 必須か任意か、金額、改定、提供内容 |
保証金は、契約を終えれば必ず全額戻るという意味ではありません。未払い等がある場合の控除や精算の条件を確認します。本部側も、受け取った保証金をそのまま売上や利益として見込まないようにします。
名称が「ロイヤリティ無料」でも、必要な商品や資材の購入、広告、システムなどに費用が発生する場合があります。加盟店の収支には、事業に必要なすべての負担を入れて比較します。
ロイヤリティは加盟店と本部の両側から計算する
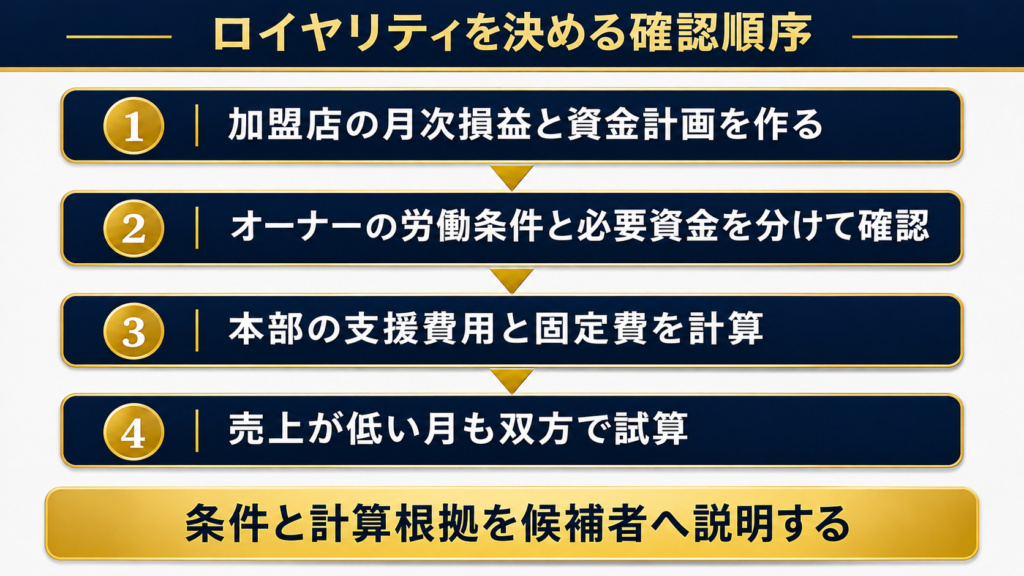
1 加盟店の利益とオーナーの資金を分ける
ロイヤリティを支払う前の利益が60万円、支払額が15万円なら、差額は45万円です。ただし、この45万円がそのままオーナーの手取りとは限りません。オーナーの人件費を計上しているか、税金、借入返済、設備更新に必要な資金があるかを確認します。
必要な生活費や労働時間は候補者によって異なります。事業に残すお金と本人が受け取るお金を分け、候補者の条件に合う資金計画を作ります。
2 本部の継続支援費用を積み上げる
訪問、問い合わせ、教材更新、システム、研修などについて、一店舗ごとに増える費用と、本部全体で持つ固定費を分けます。加盟店からの継続収入から店舗単位の支援費用を引き、共通固定費を賄えるかを見ます。
必要店舗数は、料金と支援体制によって変わります。店舗数が増えて人員やシステムを追加する場合は、固定費を更新して計算し直します。詳細は本部の収益モデルと損益分岐の考え方で確認できます。
料金方式を試算するときは、FC本部の事業計画書の書き方に沿って、入金の時期と支援に必要な支出も同じ月に並べて確認します。
3 売上が低い場合と、減額終了後も試算する
開業時だけ料金を減額する場合は、期間、通常料金へ戻す条件、その間の支援内容を説明します。減額は定着率を保証するものではありません。通常料金になってから加盟店に利益が残るか、本部が減額期間の支援費用を負担できるかを確認します。
売上が下がる場合は、原価だけでなく人員、賃料、返済などをどこまで調整できるかを検討します。ロイヤリティを下げるだけでは解決しない場合は、運営方法、価格、提供する支援も見直します。
契約前に揃えたい計算条件
- 売上・粗利益などの定義と、計算例
- 集計期間、請求・支払時期、証拠となる帳票
- 料金に含まれる支援と、追加費用が発生する仕事
- 減額・改定・返金等の条件
- 売上予測の根拠、前提、実績との違い
契約案と募集資料で同じ条件になっているかを確認します。収支予測を示す場合は、合理的な根拠と計算方法を説明し、予測を確実な結果のように伝えないことが大切です。
よくある質問
ロイヤリティの相場だけで料金を決めてもよいですか。
相場として紹介された数字でも、分母や本部負担が違うことがあります。比較条件を揃えたうえで、自社の支援費用と加盟店の採算から検討します。
粗利益連動なら赤字を避けられますか。
避けられるとは限りません。粗利益からさらに人件費や賃料等を支払うため、それらを含めた損益と資金の確認が必要です。
ロイヤリティは何に使わなければならないのですか。
料金の対価と提供内容は契約で確認します。本部は約束した支援を実行できるよう費用を見込み、候補者にその内容を説明できる状態にします。
本部づくりを学ぶ方へ
料金の数字だけでなく、提供する支援と収支を一緒に設計したい方は、ミニFC本部構築プログラムの内容をご確認ください。
参照した公式資料
契約や手続きを進める際は、最新の案内も確認してください。
コメント