
この記事の目次
加盟店が増えても本部にお金が残らないときは、料金を変える前に、一店舗への支援にいくらかかっているかを確かめます。加盟店に残る利益と本部の支援費用を並べると、見直す場所が見えてきます。
この記事では収益源の役割を整理し、加盟店と本部の両方に利益を残す計算方法を説明します。小規模な本部でも使える計算例を、自社の料金・支援体制・資金繰りの見直しに役立ててください。
| 今の悩み | 先に確認すること |
|---|---|
| 料金を決めたい | 加盟店に残る利益と支援にかかる費用 |
| 店が増えても本部に利益が残らない | 一店舗当たりの貢献額と増員の条件 |
| 利益が出るのに現金が足りない | 入金と支払いの時期 |
- 加盟金と継続収入の役割の違い
- 加盟店と本部の両方に利益を残す計算方法
- 店舗が増える前に確認する支援費用と資金繰り
- 小規模な本部で収益モデルを検証する手順
フランチャイズ本部の収益モデルとは
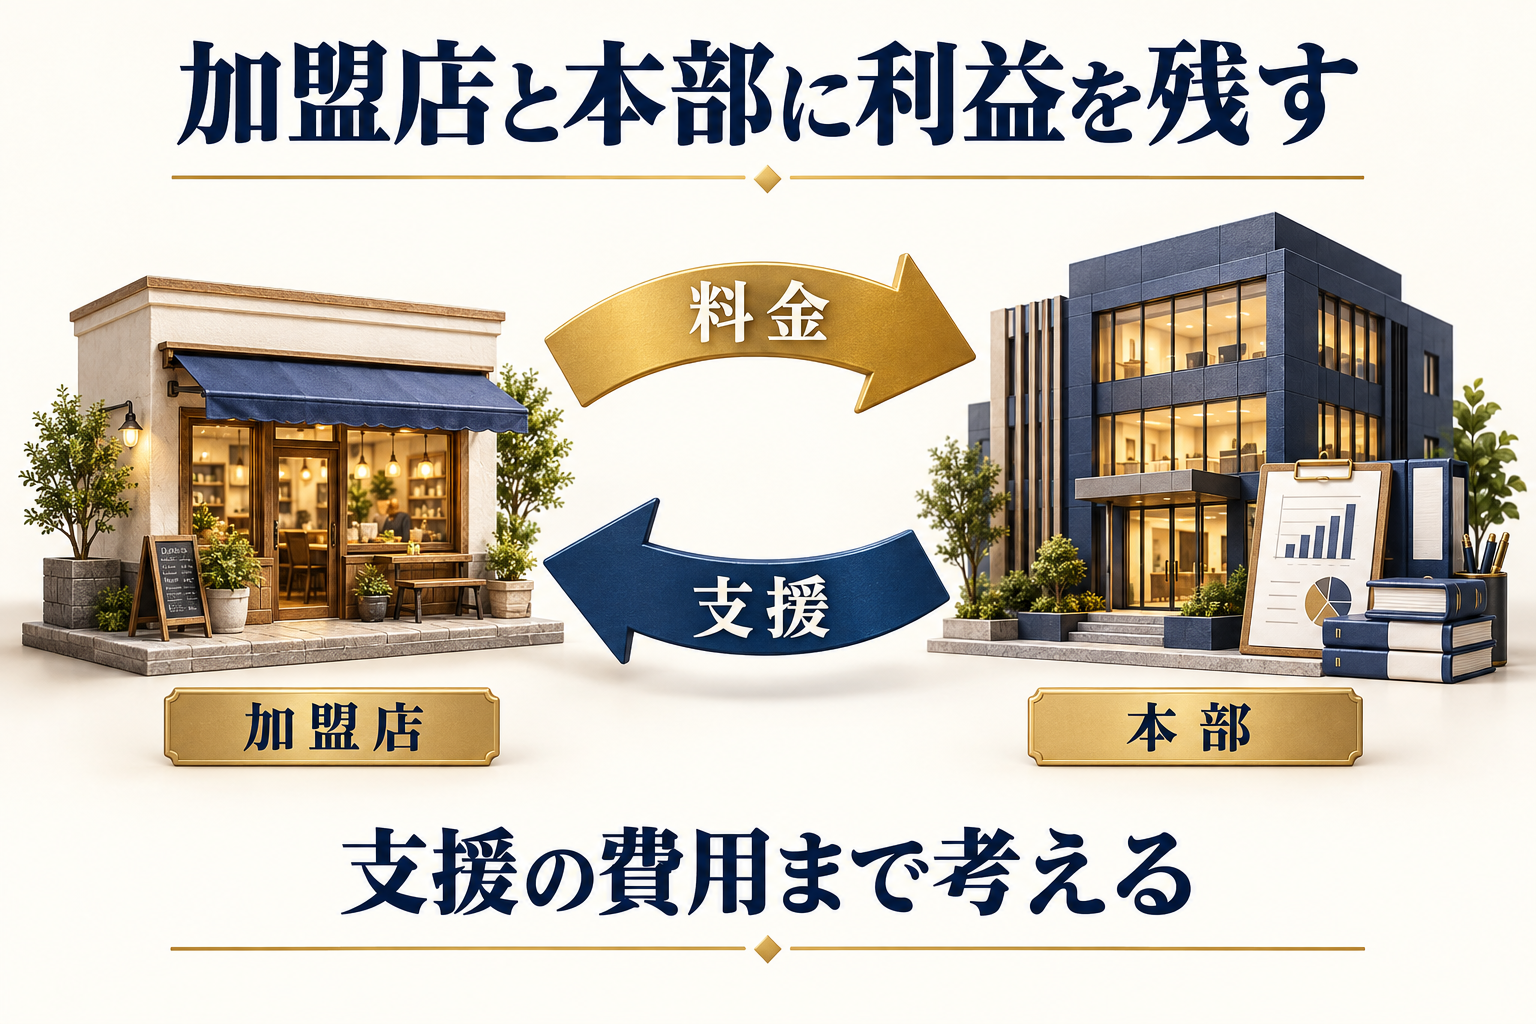
本部の収益モデルとは、加盟店に提供する価値の対価を受け取り、その収入で事業を運営する仕組みです。
何という名目で請求するかだけでなく、誰に何を提供し続けるかまで含みます。
たとえば加盟店が同じ品質で営業できるようにするには、開業前の研修だけでは足りません。
開業後に現場で困ったことが起きたときの支援も必要になります。
本部にとっての収益源は、加盟店にとっては支出です。
それでも加盟店が利用する意味があるように、独立して取り組む場合との差を具体的にすることが重要です。
「本部売上」「本部利益」「手元資金」を分ける
売上が増えても、利益や現金が同じだけ増えるわけではありません。
ここを分けずに計画すると、加盟店が増えたのに経営の余裕が生まれない理由を見失います。
| 見る数字 | 確認すること | 見落としやすい点 |
|---|---|---|
| 本部売上 | 対価として受け取る収益の規模 | 商品供給の売上には仕入費用が伴う |
| 本部利益 | 収益から費用を差し引いた結果 | 支援担当者や経営者の働く時間にも費用がある |
| 手元資金 | 実際の入金と支払いの後に残る現金 | 入金前の支払い、借入元本返済、設備投資がある |
商品を加盟店へ供給する場合、売上だけを見ると事業が大きく見えます。
しかし仕入れや配送にかかる費用を払ってからでなければ、本部運営に使える金額はわかりません。
ロイヤリティにも支援費用が伴います。
料金の原価が見えにくいからといって、受け取った金額をそのまま本部利益にすることはできません。
直営店の利益と本部機能の収支も分ける
直営店が利益を出している間は、その利益で本部の立ち上げを支える選択ができます。
ただしその状態とFC本部の仕組み自体が採算に合っている状態は区別しましょう。
直営店と本部の収支を合算した数字しかないと、加盟店が増えたときに本部の負担がどう変わるかを判断できません。
同じ担当者が直営店と本部を兼務する場合も、担当業務と時間の目安を分けて記録します。
厳密な配賦が難しくても、すべてを直営店の費用に寄せないことが大切です。
FC化の準備全体を確認したい方は、FC本部の作り方も併せてご覧ください。
本記事は、その中でも収益と支援費用の設計に焦点を絞ります。
本部の主な収益源とそれぞれの役割
本部の収益源として検討できるものには、加盟金やロイヤリティのほかに商品供給などがあります。
ただしすべての本部が同じ数の料金を設ける必要はありません。
大切なのは、料金の項目を増やすことではなく、提供する価値に必要な費用を無理なく賄うことです。
同じ支援を複数の料金で重ねて請求していないかも確認します。
| 収益源 | 主な対価の例 | 計画で分けて見る点 |
|---|---|---|
| 加盟金 | 加盟時に提供する権利やノウハウ | 契約内容、初期対応費用、入金と売上計上の違い |
| ロイヤリティ | 商標使用や継続的な経営支援など | 計算の基礎、支援範囲、加盟店の負担 |
| 商品や資材の供給 | 調達と供給の仕組み | 仕入原価、配送費、在庫関連費用 |
| 研修費や追加支援料 | 契約で定める個別の研修や支援 | 単発か継続か、標準支援との境界 |
| システム利用料など | 予約や運営管理の仕組み | 外部利用料、保守対応、店舗数による費用変化 |
加盟金は開業までの提供内容と結び付ける
加盟金の金額を考えるときは、加盟時に何を提供するのかを先に整理します。
受け取る金額だけを競合と比べても、自社に合う設計にはなりません。
開業前の対応には、人が動く時間もかかります。
契約が決まってから開業までの仕事を洗い出し、加盟金に含めるものと別料金にするものを明らかにします。
- 加盟時に提供する権利や資料
- 開業準備の相談と確認
- 初期研修の内容と対象人数
- 開業前後の現地支援
- 追加費用が生じる対応
加盟金を安くする場合も、必要な仕事がなくなるわけではありません。
初期費用の不足分を何で賄い、いつまで負担するかを計画に入れる必要があります。
必要な金額と時期を確認したら、本部の事業計画書と資金繰りの記入例に沿って月ごとの入出金へ並べてください。
なお、加盟時に入金があったことと、その全額を直ちに売上として計上できることは同じではありません。
会計処理は提供するサービスと契約内容を整理したうえで専門家に確認します。
ロイヤリティは料率と支援内容を一体で考える
ロイヤリティを売上に連動させると、加盟店の売上が変わるにつれて本部の収入も変わります。
一方、定額にすると本部の月次収入を把握しやすい反面、売上が少ない店の負担率は高まります。
粗利益などを基準にする場合は、その計算に何を含めるかが重要です。
同じ「粗利益」という言葉でも、契約上の計算方法を揃えなければ認識がずれます。
方式を選ぶ前に、加盟店の売上が低い月でも負担できるかを確認しましょう。
本部側も、その月の収入で約束した支援を提供できるかを計算します。
ロイヤリティは、料率の高低だけでなく加盟店に残る利益と支援の内容で判断します。
計算方式の違いは、ロイヤリティの計算と決め方で詳しく扱っています。
ここでは本部の収益全体の中で、ロイヤリティをどう位置付けるかを考えます。
商品供給では売上よりも差し引き後の金額を見る
本部が商品や資材をまとめて調達する場合、品質を揃えたり発注の手間を減らしたりする価値を提供できます。
その仕組みを維持する費用も同時に発生します。
供給売上から商品仕入原価を差し引いた粗利益が、すべて自由に使えるわけではありません。
別に計上される配送費などがあれば、そこからさらに差し引きます。
- 商品の仕入原価
- 保管と配送にかかる費用
- 発注や請求の事務費用
- 返品や廃棄に関する負担
- 品質確認や問い合わせへの対応費用
これらは、自社の会計上どの科目に入っているかも確認します。
仕入原価に含めた配送費を後からもう一度引くなど、二重計上が起きないようにするためです。
加盟店側でも、本部からの購入価格を含めた原価で利益を確認します。
本部が仕入価格に利益を含める場合、その分を加盟店の収支へ別の費用としてもう一度加える必要はありません。
研修費や追加支援料を必ず発生する収入にしない
初期研修は加盟時に発生しても、追加研修が毎月同じ数だけ行われるとは限りません。
単発の研修費を、既存加盟店から毎月入る収入と同じように置かないことが重要です。
追加支援を有料にするなら、標準の支援に含まれる内容を先に決めます。
加盟店が必要になって初めて別料金だと知る運用では、費用の妥当性を説明しにくくなります。
たとえば通常の問い合わせ対応と新しい事業を立ち上げるための個別支援は、仕事の範囲が異なります。
何が含まれ、どこから見積もりになるのかを明文化しましょう。
広告分担金などを自由に使える利益と考えない
共同販促のために集めるお金には、契約に基づく使途や管理が伴います。
預かり金なのか役務の対価なのかも含め、扱いを確認する必要があります。
入金があるという理由だけで、その全額を本部の固定費を賄う原資に加えるのは適切ではありません。
予定している広告費の支払いとセットで確認します。
収益モデルでは、自由に配分できる収入と使途が決まっている資金を区別します。
請求書上の合計額が大きくなることと、本部の採算が改善することは別です。
料金を決める前に加盟店の利益を確かめる
本部に必要な収入を計算してから、その金額を加盟店へ配分するだけでは設計は終わりません。
加盟店が負担できる金額との間に接点があるかを確認します。
加盟店に十分な利益が残らなければ、設備の更新や人材への投資が難しくなります。
本部の料金を払えることと、事業として続ける意味があることは分けて考えるべきです。
直営店の実績をそのまま加盟店の利益にしない
直営店で経営者自身が長時間現場に入っている場合、その働き方が利益を支えている可能性があります。
加盟店が同じ条件を再現できるとは限りません。
経営者の仕事を人に任せた場合の人件費を入れて確認します。
家族の無償の手伝いなども、通常の人員配置へ置き換えたときにどうなるかを考えます。
また、直営店にはない本部への支払いが加盟店には発生します。
直営店の営業利益をそのまま加盟候補者に見せず、加盟店の条件に組み替えて確かめましょう。
事業の再現性そのものは、FC化できるビジネスの条件で確認できます。
収益の計算は、再現できる運営条件があってこそ意味を持ちます。
通常の月と売上が低い月を並べる
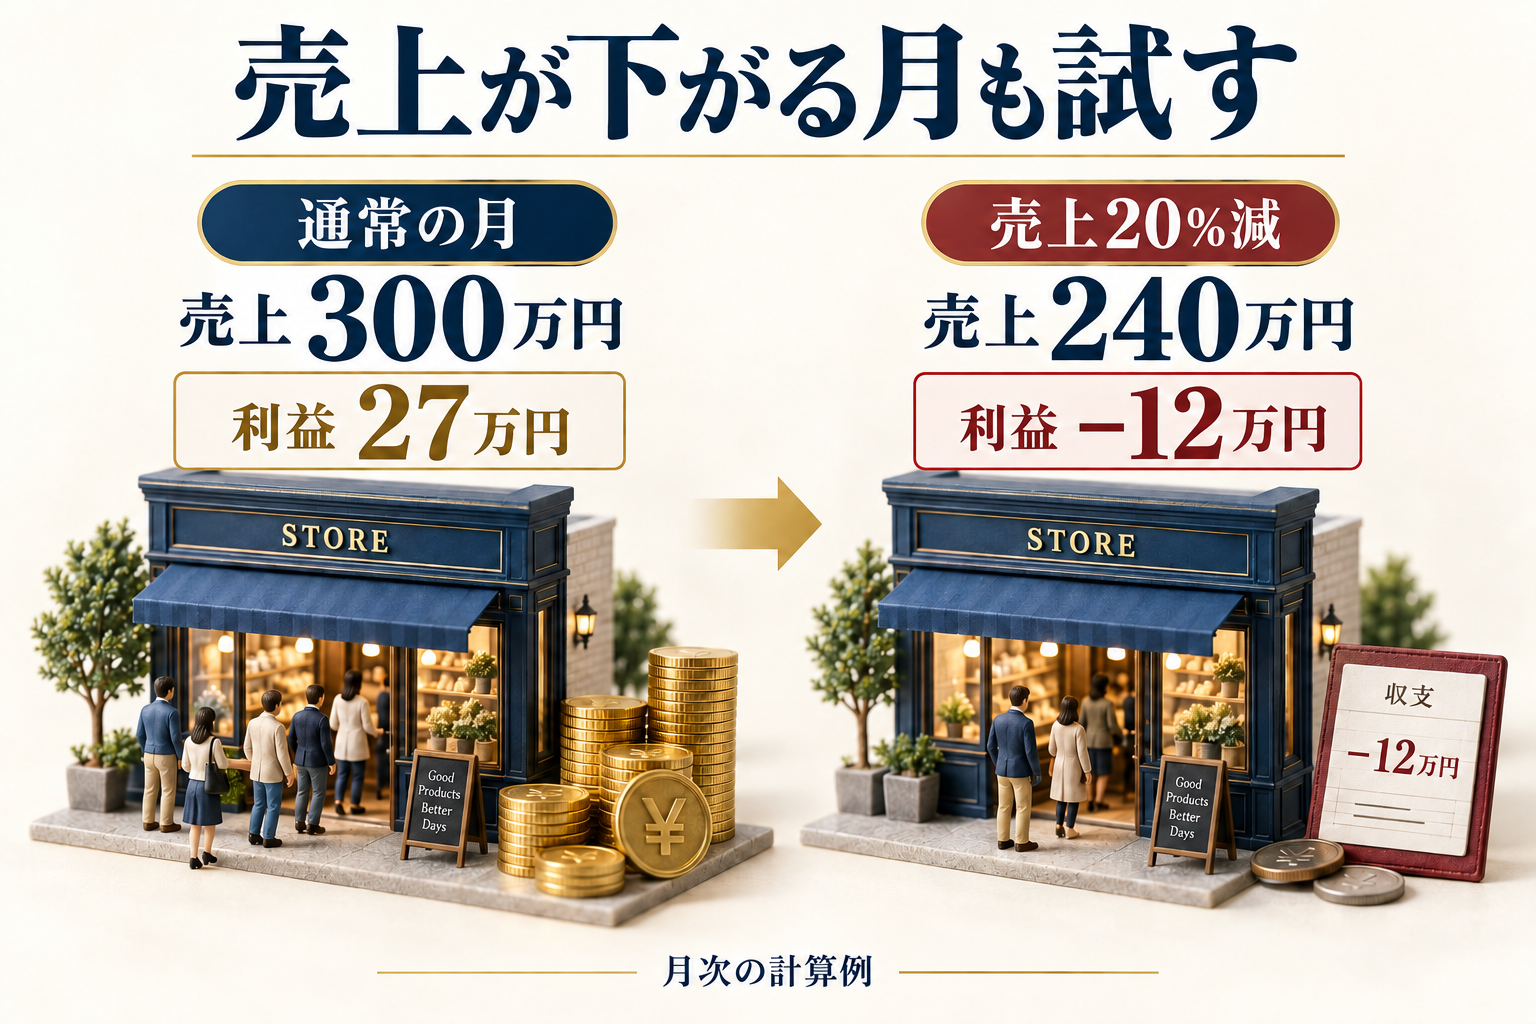
売上が下がると加盟店の利益はどこまで減るのか。
月商300万円・ロイヤリティ5%の計算例で確かめましょう。
金額は税抜き、単位は万円です。
ここでは人件費などの一部が短期には変わらない条件を置きます。
実際の店舗では費用の動き方が異なるため、自社の実績に置き換えて使ってください。
| 加盟店の月次項目 | 通常の月 | 売上が20%下がった月 |
|---|---|---|
| 売上 | 300 | 240 |
| 商品などの仕入原価 | 90 | 72 |
| 人件費 | 90 | 90 |
| 賃料 | 30 | 30 |
| その他の営業費用 | 45 | 45 |
| ロイヤリティ | 15 | 12 |
| システム利用料 | 3 | 3 |
| 営業利益 | 27 | −12 |
通常の月は27万円の営業利益が残ります。
しかし同じ費用条件で売上が20%下がると12万円の赤字になります。
売上が下がった割合と利益の下がり方は一致しません。
この例の「その他の営業費用」には、通常の営業に必要な費用と減価償却費を含めます。
借入金の元本返済や税金の支払いは営業利益の計算とは別に確認します。
自社で試すときは原価と人員配置を実態に合わせ、ロイヤリティを支払った後にいくら残るかを確かめてください。
売上が低い月の収支から、続けられる料金を考えます。
加盟店の負担能力は、売上が順調な月だけで判断しません。
オーナーの働き方と手元に残るお金を揃えて説明する
オーナーが店長として働くモデルと、店長を雇って経営に専念するモデルでは必要な人件費が違います。
どちらを想定した計画なのかを揃えて説明します。
「オーナーの収入」という表現も、そのまま使うと意味が曖昧です。
給与を含むのか、事業の利益を指すのか、借入返済前なのかを明らかにする必要があります。
法人と個人事業でも扱いは同じではありません。
加盟店モデルでは、働く人への対価と事業に残す利益を分けたうえで、資金の動きを確認しましょう。
設備を更新するためのお金まで使い切る計画では、今月営業できても将来の準備ができません。
利益を見るときは、その後に必要となる支出も見通しておきます。
本部の支援費用を仕事から積み上げる
本部の費用は、人件費や家賃を思い付くままに並べるよりも、加盟店に約束する仕事から積み上げる方が見落としを減らせます。
まず「契約したら行う仕事」と「営業が続く限り行う仕事」を分けます。
新規開業が増えた月だけ忙しくなる仕事と、毎月必要な仕事の両方があるからです。
- 新規加盟や開業のたびに発生する初期対応費用
- 加盟店数や対応量に応じて動く継続支援費用
- 本部組織を維持するための固定費や段階的に増える費用
初期対応には成約しなかった活動の費用もある
新規加盟に関する費用は、契約後の研修や開業支援だけではありません。
募集活動を始めてから契約に至るまでの費用も把握しておく必要があります。
ただし成約しなかった一件の費用を別の加盟店へ機械的に請求するという意味ではありません。
本部の事業計画として、加盟店開発全体の採算を見るためです。
- 募集媒体や広告の費用
- 説明会や個別面談の対応時間
- 候補者と事業条件を確認する仕事
- 契約手続きに関する費用
- 開業前後の研修と支援
新規加盟件数が少ない段階では、一件当たりの費用が大きく変動します。
単月の数字を標準費用と決めず、内訳と活動量を一緒に残しましょう。
継続支援は訪問時間だけでは測れない
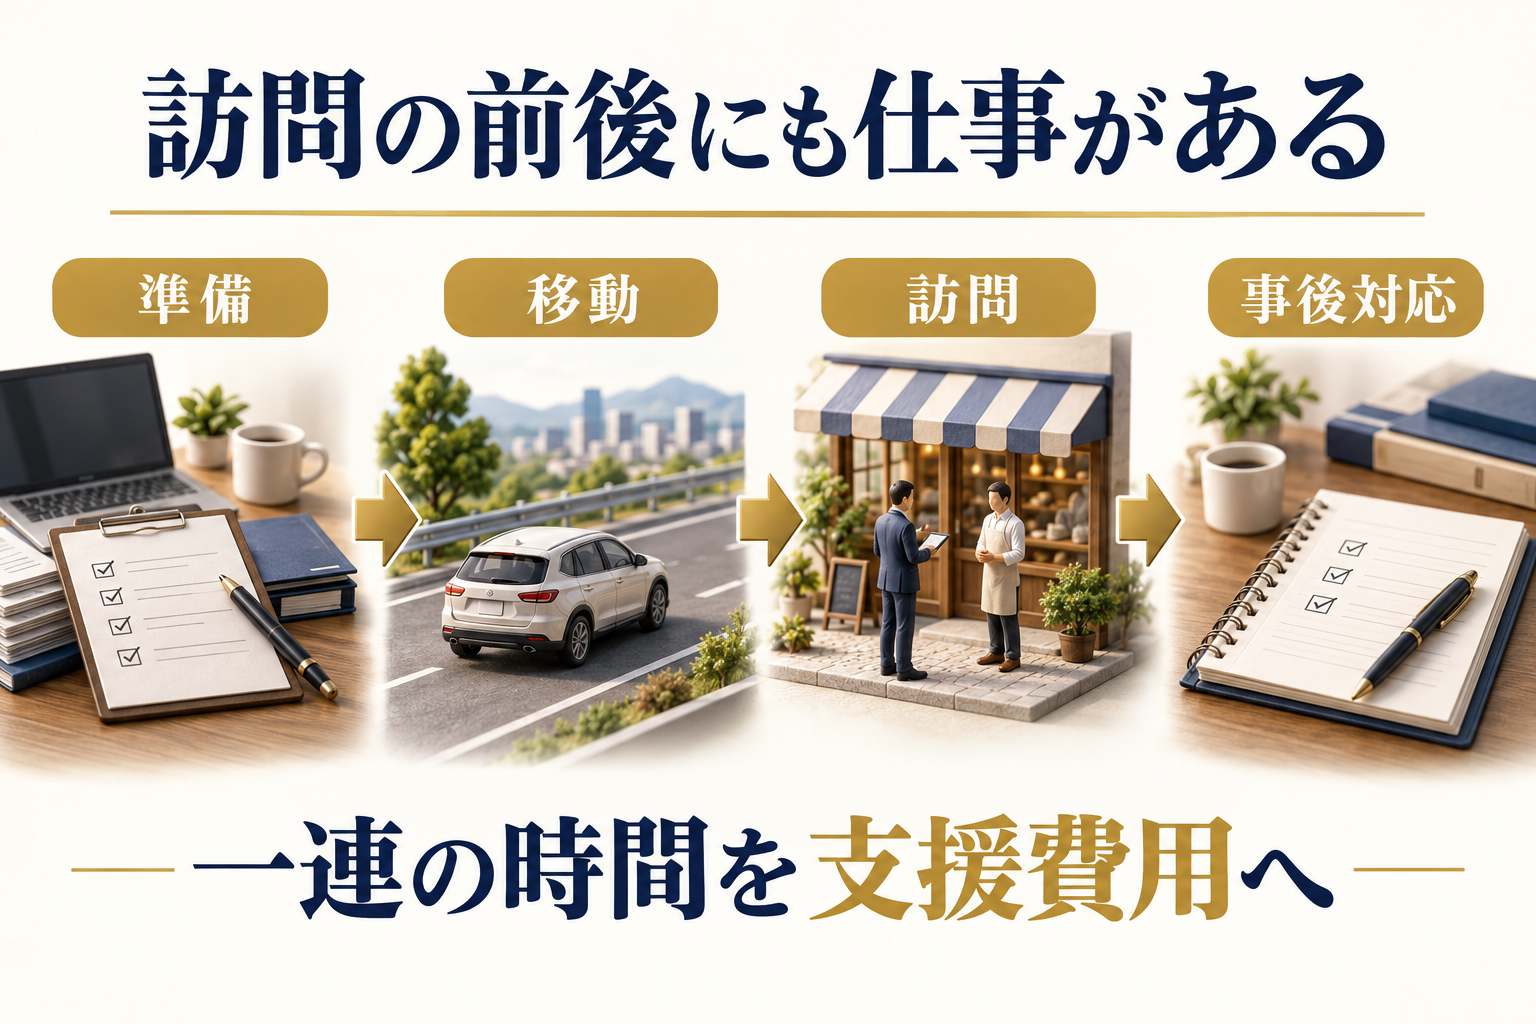
SVなどの支援担当者が一時間訪問したとしても、その仕事が一時間で終わるとは限りません。
準備や移動のほか、訪問後の確認も必要になります。
問い合わせに答える仕事もあります。
相談の件数だけでなく、解決までに何をしたかがわかると、どの支援に時間がかかっているかを把握できます。
支援を効率化する際は、単純に訪問を減らす前に仕事の中身を見直します。
同じ説明を繰り返しているなら、共有資料や研修を整える方が役立つこともあります。
本部が提供する支援の役割を整理するときは、SVの仕事内容も参考にしてください。
支援費用を考えるときも、その役割を先に明らかにします。
店舗が増えると費用は段階的に変わる
小規模な間は兼務で対応できても、加盟店が増えれば専任者が必要になることがあります。
このとき人件費は、一店舗ずつ少しずつ増えるとは限りません。
拠点が遠くへ広がれば、加盟店数が同じでも移動費や宿泊費が変わります。
店舗数だけを使った計算では、地域による支援負担を捉えられません。
専任者の採用やシステムの契約変更など、費用が大きく変わる条件を一覧にします。
どの店舗数まで、どの体制で対応できるかを区切って確認するためです。
本部の採算は、店舗数と支援体制を組み合わせて計算します。
経営者の時間も無料と考えないようにします。
今は現金支出が増えなくても、その仕事を引き継ぐ段階で人件費が必要になるからです。
本部の損益分岐を一店舗当たりの収支で考える
本部が何店舗で採算に乗るかは、一店舗からいくら受け取り、支援などにいくら使うかで変わります。
業態を問わず同じ店舗数を目標にすることはできません。
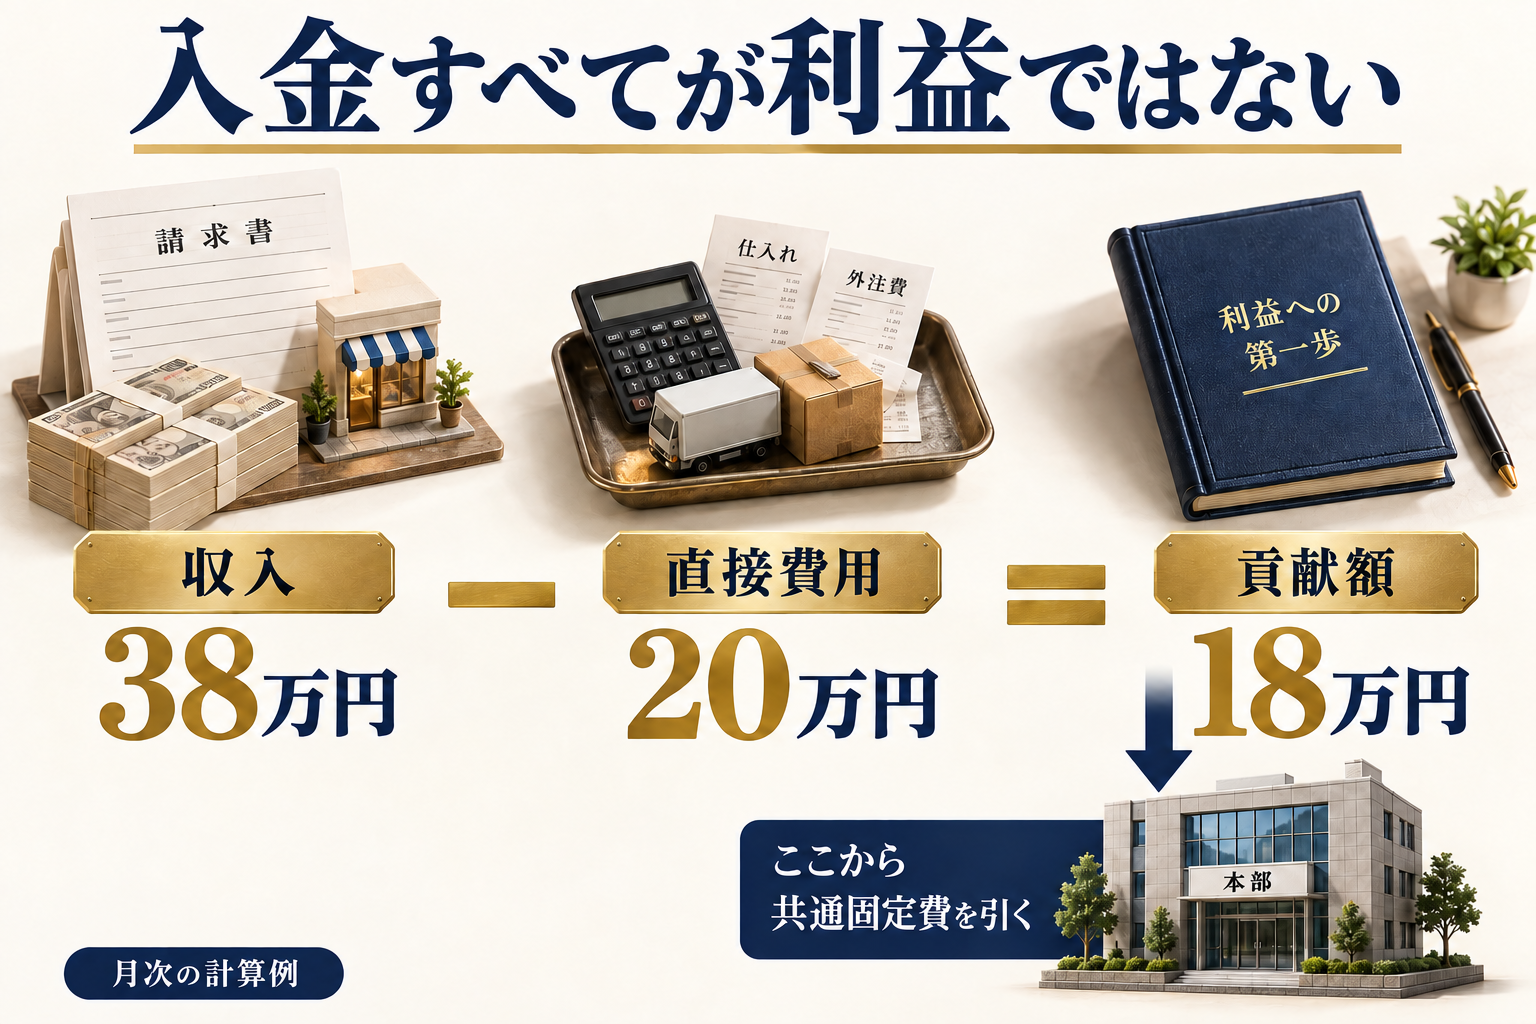
ここでは、継続収入から店舗ごとに生じる費用を差し引いた金額を「一店舗当たりの貢献額」と呼びます。
本部の共通固定費を賄うために残る金額です。
一店舗当たりの貢献額を計算する
次は同じ加盟店一店舗から本部に残る金額を計算します。
加盟店の仕入原価の一部を本部からの購入とし、金額は税抜きの万円で示します。
| 本部の一店舗当たり月次項目 | 金額 | 計算の前提 |
|---|---|---|
| ロイヤリティ収入 | 15 | 加盟店売上300万円の5% |
| 商品供給売上 | 20 | 加盟店の仕入原価90万円に含まれる |
| 商品供給に直接かかる費用 | −15 | この例では仕入れと配送の費用を含む |
| システム利用料収入 | 3 | 加盟店の支払額と同額 |
| 店舗単位のシステム費用 | −1 | 本部が外部へ支払う利用料 |
| 店舗単位の支援費用 | −4 | この例では店舗ごとに生じる外注費など |
| 一店舗当たりの貢献額 | 18 | 共通固定費を引く前の金額 |
この例では加盟店からの月次収入は合計38万円です。
しかし共通固定費を賄うために残る金額は18万円になります。
18万円は本部の最終利益ではありません。
共通の管理担当者などの費用を、ここからさらに賄う必要があります。
また、加盟店側の仕入原価90万円には本部への支払い20万円が含まれています。
本部の商品供給による粗利益5万円を、加盟店側へ追加費用として重ねて入れないようにします。
固定費を貢献額で割り、対応可能な体制か確認する
この条件で、本部の共通固定費を月90万円と仮定します。
初期加盟金や初期対応費用を除いた継続運営だけで見ると、次の計算になります。
90万円 ÷ 18万円 = 5店舗が、この仮定の下での月次の損益分岐です。
5店舗では利益がゼロです。
予備費や次の支援に使う利益も見込み、必要な店舗数と対応できる体制を照らし合わせましょう。
6店舗なら貢献額は108万円です。
共通固定費が90万円のままなら、継続運営の月次利益は18万円と計算できます。
ここで確認したいのは、6店舗まで同じ体制で支援できるかです。
専任者を増やす必要があれば、固定費を更新して計算し直します。
一店舗当たりの貢献額がゼロ以下なら、固定費を割って必要店舗数を出すことはできません。
まず収入か費用の構造を見直す必要があります。
売上減少と増員を別々に試算する
加盟店の売上が下がると、歩合のロイヤリティだけでなく商品供給も減る可能性があります。
一方、困っている加盟店への支援量は同じか、むしろ増えることも想定されます。
次の比較では、売上減少時に商品供給売上と直接費用も20%減ると仮定します。
システムの費用と店舗単位の支援費用は変わらない条件です。
| ケース | 計算の条件 | 本部の月次利益 |
|---|---|---|
| 通常の条件 | 貢献額18万円 × 6店 − 固定費90万円 | 18万円 |
| 加盟店売上が20%減少 | 貢献額14万円 × 6店 − 固定費90万円 | −6万円 |
| 増員後の体制で10店舗 | 貢献額18万円 × 10店 − 固定費150万円 | 30万円 |
売上減少時の貢献額は、ロイヤリティ12万円に商品供給の差額4万円とシステムの差額2万円を足し、支援費用4万円を引いた14万円です。
10店舗の例では、共通固定費が150万円へ増えると仮定しています。
店舗が増えた効果を考えるときは、増員などの費用も一緒に動かす必要があります。
店舗数を増やす計画には、増員する時期と費用も入れてください。
売上の変化と支援体制を一緒に動かすと、次の出店を支えるために必要な利益が見えてきます。
損益分岐は、一度出して終わる目標ではなく、事業の条件が変わるたびに更新する数字です。
加盟金が入る月と入らない月の資金繰りを作る
利益の計画ができたら、次に入金と支払いの時期を並べます。
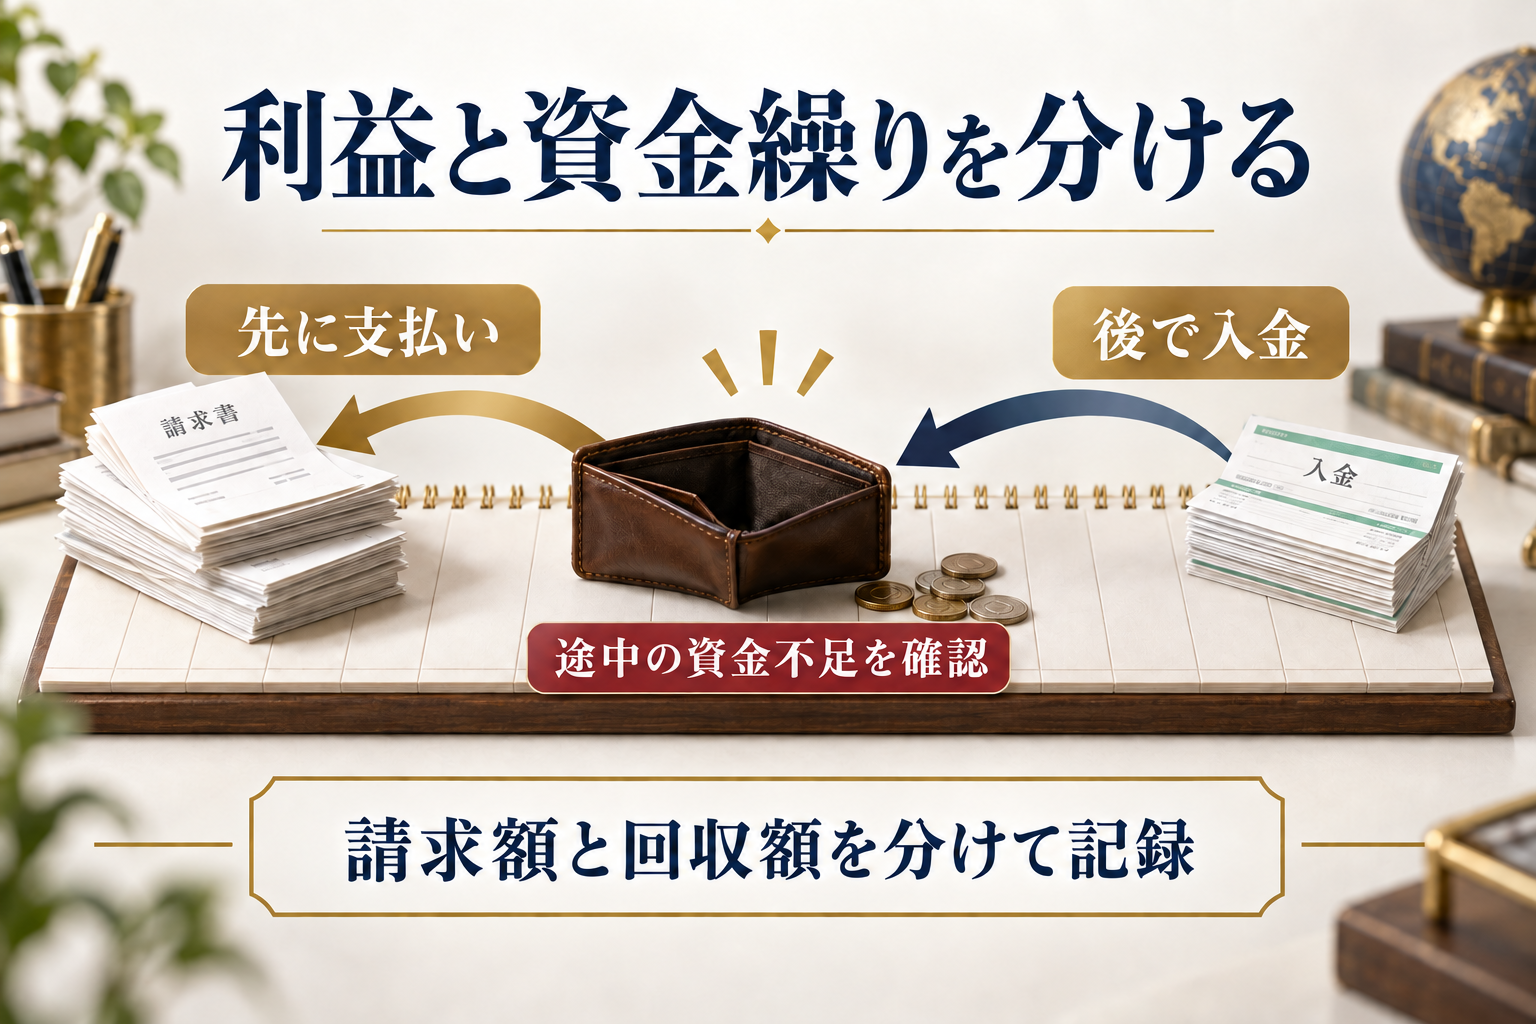
年間では利益が出る見込みでも、その途中で支払いに必要なお金が足りなくなる可能性があるからです。
開業準備では、収入より先に人件費や外注費が発生することがあります。
商品供給でも、加盟店からの入金前に仕入先への支払いが必要な条件があります。
加盟金に依存しているかは収支と資金の両方で見る
新規加盟金がなくても継続運営が成り立つかを計算すると、既存加盟店を支える仕組みの採算が見えます。
ただし立ち上げ初期に赤字になることだけで計画を否定する必要はありません。
初期は直営店の利益や用意した資金で本部を育てる場合もあります。
その場合は、支える金額と期間に上限を置き、どの条件を満たせば次へ進むかを決めます。
加盟金が入ったために資金不足が一時的に隠れているのか、予定した投資期間を進んでいるのか。
この違いを説明できる状態にすることが大切です。
たとえば新規加盟をゼロと置いた月の計画を作ります。
既存店からの入金だけで支払いを賄えない場合は、不足額と準備した資金を照合します。
不足が出る理由も分けましょう。
継続事業そのものが赤字なのか、成長のための先行支出なのか、単なる入金時期のずれなのかで対応が変わります。
請求した金額と回収した金額を分ける
売上が計上されても、まだ入金されていなければ支払いには使えません。
月次の報告では、請求額と回収額を混ぜずに見る必要があります。
入金が遅れたときは、相手の経営状態だけが理由とは限りません。
請求の誤りや締め日の認識違いなど、事務上の原因も確認します。
未回収が発生したら、担当者と次の対応日を決めます。
回収予定日だけを書き換えて、同じ金額を毎月の入金予定へ残し続けないようにしましょう。
資金繰り表は支払いの予定を先に置く
資金繰りは、月初の現金に入金予定を足し、支払い予定を差し引いて確認します。
利益の表から推測するだけでなく、実際の支払日を入れて作ります。
- 加盟店からの入金予定
- 仕入先と外注先への支払い
- 給与など定期的な支払い
- 税金と借入金の返済
- 設備やシステムへの投資
- 月末に残る資金と必要な余裕
借入元本返済は営業費用と同じではありませんが、現金は出ていきます。
反対に減価償却費は費用でも、その月に同額の現金が出るとは限りません。
資金繰りに余裕を設ける場合は、一律の月数を当てはめるよりも、自社で想定する入金の遅れや支援の増加を計算します。
理由のわかる必要資金にすることが重要です。
業態に合わせて収益の組み合わせを選ぶ
収益モデルを考える際に、他社の料金表は比較材料になります。
ただしそのまま自社の設計にできるとは限りません。
同じ業態でも、本部がどこまで支援するかによって必要な費用は変わります。
店舗の大きさや出店地域が違えば、加盟店の負担能力も変わります。
| 事業の特徴 | 料金の検討前に集める材料 |
|---|---|
| 商品供給がある | 仕入れと配送の見積もり、遠方店舗の配送条件 |
| 人のサービスが中心 | 研修・再研修・問い合わせへの対応時間 |
| 法人向けの取引が多い | 受注までの期間、請求締め日、回収予定日 |
商品を供給する事業では品質と物流を一緒に考える
飲食などで本部が商品を供給する場合、供給価格だけでなく必要な品質を維持できるかを確認します。
安く仕入れられても、店ごとに品質が変わるなら別の費用が生じます。
一方で指定する商品が増えるほど本部の発注管理も複雑になります。
供給品目を増やすことが、そのまま効率や利益の改善につながるとは限りません。
店舗が遠方へ増えた場合の配送条件も確認します。
近隣の直営店で成立していた一回当たりの配送費を、全国の加盟店にそのまま使わないようにします。
サービス業では教育と運営支援の費用を見えるようにする
サービスを中心とする業態では、人材の育成や品質の維持に本部の時間が使われます。
商品供給が少ない場合、その費用を別の収入で賄う必要があります。
しかし研修費や支援料という名目を増やせば解決するわけではありません。
加盟店が受け取る価値を明らかにして、全体の負担を確認します。
人が入れ替わるたびに研修が必要なら、誰の研修を標準料金に含めるかを決めます。
追加研修を見込む場合も、必要な回数を根拠なく固定収入へ置きません。
法人向け事業では売上が立つ時期も確認する
法人顧客と取引する事業では、提案から受注までの期間や代金の回収条件によって資金の動きが変わります。
開業した月から同じ売上が続く前提にはしない方がよいでしょう。
本部が見込み客を紹介するモデルなら、紹介後に加盟店がどこまで営業を担うかを決めます。
紹介件数だけで成果を説明せず、対応する仕事も整理します。
本部に手数料が発生する時点と、加盟店が顧客から入金を受ける時点の関係も確認します。
加盟店の資金負担を把握するためです。
収益源の数よりも、説明できる仕組みにする
収益源が複数あっても、すべてが新規加盟に依存していれば、募集が止まったときに同時に減る可能性があります。
反対に料金項目が少なくても、その料金で必要な支援を提供し、双方に利益が残るなら成立する余地があります。
料金の本数そのものを評価基準にしないことです。
必要なのは、収益源を増やすことではなく、価値と費用と負担がつながる仕組みを作ることです。
小規模な本部で収益モデルを検証する手順
最初から大きな本部組織を前提にせず、必要な機能から整えていくのが小規模な事業の進め方です。
ただし規模が小さいことを支援不足の理由にはできません。
小さく始める目的は、実際に必要な仕事と費用を把握することです。
少ない人数で無理を続けることを目標にしないようにしましょう。
売上が最も良かった月だけを使わず、対象とする立地と運営条件を決めます。
直営店の実績があるなら、継続して確認できる数字を起点にします。
立地が大きく異なる店舗を単純平均すると、どこにも当てはまらない計画になることがあります。
標準にする店と、その条件から外れる店を分けます。
条件が揃っていない部分には「未確認」と書きます。
空欄を都合のよい数字で埋めるよりも、何を調べれば判断できるかを明確にした方が次の行動につながります。
加盟店に約束する支援を一覧にします。
抽象的な「手厚い支援」ではなく、どんな仕事をどのように行うのかを具体化します。
支援の作業をそろえて費用を見積もるには、加盟店へ渡す提供物一覧で、利用する場面・提供時期・担当を整理できます。
| 支援の項目 | 決めること | 費用を確かめる材料 |
|---|---|---|
| 開業前の研修 | 対象者と内容、終了の確認方法 | 講師と受講者の時間、会場など |
| 定期的な運営確認 | 方法と頻度、確認する項目 | 準備、面談、移動、事後対応 |
| 日常の問い合わせ | 窓口と対応時間、担当範囲 | 問い合わせ数と解決までの時間 |
| 追加支援 | 標準支援との境界と見積もり方法 | 個別に必要となる仕事 |
一人の担当者しか対応できない仕事がある場合は、その状態も記録します。
担当者が不在になったときに提供できない支援を、当然に続くものとして計画しないためです。
いきなり広く募集する前に、検証する相手と条件を絞る方法があります。
条件を理解した相手との小さな検証で、料金と支援内容のずれを把握します。
この進め方を考える際は、FCの0次募集も参考になります。
安く加盟してもらうことだけを目的にせず、何を確かめる期間なのかを決めます。
たとえば開業前研修に予定以上の時間がかかった場合、その理由を残します。
資料不足なのか、事前条件が揃っていなかったのかで改善する場所が異なります。
検証用の特別料金を使うなら、通常料金との違いも記録します。
その条件で出た実績を、そのまま通常の加盟店モデルとして紹介しないようにします。
記録には確認材料と次の行動まで一行で残します。
次の記入例を使い、自社で確認したことを書き込んでみましょう。
| 記録する項目 | 記入例 |
|---|---|
| 対象と予定 | A店の初期研修。予定8時間 |
| 実績と差 | 実績11時間。予定より3時間増加 |
| 確認できた事実 | 3時間はレジの練習に使用。研修記録で確認 |
| 次の行動 | 開業準備担当が事前教材を追加し、次回研修で同じ項目の時間を測る |
検証が終わったら、売上だけでなく双方の収支と支援の実行状況を確認します。
募集を広げるかどうかは、その結果から判断します。
- 加盟店に必要な利益が残っている
- 約束した支援を実際に提供できている
- 本部が使う時間と費用を把握できている
- 次の増員や投資を含めた計画がある
- 不足する資金と改善する期限が明らかになっている
条件を満たさない場合は、料金だけでなく運営や支援の方法も見直します。
問題が解決していないまま店舗数を増やしても、同じ負担が広がる可能性があります。
準備の順序については、小規模フランチャイズの始め方で全体を確認してください。
収益の設計は、その順序の中で実績と照合していきます。
料金表と契約内容を一致させる
収益モデルがまとまったら、加盟候補者へ説明する内容と契約内容を揃えます。
社内の計画だけで成立していても、相手に同じ条件が伝わらなければ運用できません。
加盟金に何を含めるか、継続費用が何を基準に変わるかを説明できるようにします。
別料金が発生する条件も、候補者が判断できる段階で示す必要があります。
公正取引委員会は、加盟時の金銭の性質や返還条件、ロイヤルティの計算方法、支援内容と費用負担などの的確な開示が望ましいとしています。
説明に使う収支モデルは前提も渡す
収支モデルには、売上だけでなく人員配置や費用の前提も付けます。
対象となる店舗条件が伝わっていなければ、数字だけが独り歩きします。
候補者へ渡す資料では計画値と実績を分け、対象期間・立地・人員配置を添えます。
同じ条件で比べられる資料を用意すると、収支について具体的に話し合えます。
- 売上と原価の根拠
- オーナーが現場に入るかどうか
- 本部への支払いに含まれる範囲
- 税金や借入返済の扱い
- 実績と予測の区別
- 追加費用が発生する条件
契約の細かな扱いは、フランチャイズ契約書の作り方も確認してください。
金額を決めた後に契約書だけ整えるのではなく、支援の実態と照合します。
既存加盟店の料金変更は別の判断として扱う
新しい収益モデルができても、既存加盟店の料金を当然に変更できるわけではありません。
現在の契約と変更手続きの確認が必要です。
新規加盟店に適用する案と、既存加盟店に関する検討を分けます。
費用増加の説明と、支援の内容がどう変わるかの説明も用意します。
契約上の扱いを確認する際は、法律の専門家に具体的な条項と運用を見てもらいます。
本部の都合だけで結論を出さず、加盟店側の負担も再計算しましょう。
月次の数字から収益モデルを改善する
収益モデルは、作った時点の予測です。
運営を始めたら予定と実績を並べ、ずれの原因を次の改善につなげます。
売上の合計だけを見ていると、どの部分を直せばよいかがわかりません。
収入と費用の内訳に加え、対応した仕事の量も確認します。
少ない指標を同じ定義で追う
最初から大量の指標を作るよりも、毎月同じ条件で確認できる数字を揃えます。
定義が変わった場合は、その月を境に記録を残します。
| 指標 | 見る目的 | 数字と一緒に確認すること |
|---|---|---|
| 既存店の継続収入 | 継続事業の規模を把握する | 新規加盟時の一時収入を分ける |
| 一店舗当たりの貢献額 | 支援費用を賄えているか確認する | 直接費用の計上範囲を揃える |
| 共通固定費 | 現在の本部体制の負担を把握する | 次の増員で変わる費用を分ける |
| 加盟店に残る利益 | 加盟店側の継続性を確認する | オーナーの労働条件を揃える |
| 支援時間と未対応の仕事 | 約束した支援を提供できているか見る | 対応量だけでなく内容も残す |
| 回収額と月末資金 | 支払いを続けられるか確認する | 未回収と支払予定を照合する |
加盟店の利益は、平均だけで判断しないようにします。
好調な店が平均を押し上げていても、別の店が継続しにくい状態になっている可能性があります。
開業直後と運営が安定した店も分けて見ます。
支援に必要な時間や売上の条件が異なるものを混ぜると、改善の判断が難しくなります。
集計を自動化しても、原因の判断は残す
請求や支援記録が整っていれば、月次の集計は自動化しやすくなります。
ただし先に項目の定義と入力方法を揃える必要があります。
たとえば店舗ごとの請求額と回収額を別に持ち、支援時間は店舗と内容に紐付けます。
同じ仕事を複数の担当者が記録した場合の重複にも注意します。
自動集計は、数字の変化を早く見つけるために使います。
支援時間が増えた理由や、加盟店の負担をどう改善するかまで、数字だけで決めないようにしましょう。
費用が増えたら、まず単価が上がったのか仕事量が増えたのかを分けます。
売上が減ったら、既存店の変化なのか新規開業時期のずれなのかを確認します。
収益モデルを育てるには、毎月のずれを説明し、次に変える仕事を一つずつ決めることが必要です。
フランチャイズ本部の収益モデルに関するよくある質問
- 本部の収益源は五つ必要ですか。
-
必要な数は決まっていません。
商品供給を行わない業態もあります。
料金の数ではなく、提供する支援の費用を賄え、加盟店にも利益が残るかを確認します。
- 加盟金をゼロにして始めることはできますか。
-
加盟金を設けない案は考えられますが、初期研修や開業支援の費用は残ります。
その費用を誰が負担し、いつ回収する計画なのかを明らかにして検討します。
- ロイヤリティは何%にすればよいですか。
-
加盟店に残る利益と本部の支援費用から決めます。
本文の計算例では売上の5%を置いています。
自社の原価・人員配置に置き換え、売上が低い月にも双方の収支が成立する料率を探しましょう。
- 本部は何店舗あれば黒字になりますか。
-
一店舗当たりの貢献額が正なら、その金額に店舗数を掛けた合計が共通固定費を上回ると黒字になります。同じ支援体制を維持できる範囲で計算し、増員が必要なら固定費を更新します。
本文の仮定では月90万円÷18万円で5店舗が損益分岐となり、利益はゼロです。同じ条件で6店舗を支援できれば、月次利益は18万円になります。
自社の費用と収入に置き換え、必要な利益と支援できる店舗数を併せて確認してください。
- 商品供給の利益とロイヤリティを両方得てもよいのでしょうか。
-
提供する価値と費用の構造を整理し、加盟店が負担する合計額を確認する必要があります。
供給条件を含めて説明し、契約と実際の取引の扱いは個別に確認します。
- 直営店の利益で本部の赤字を補ってもよいですか。
-
立ち上げ期の投資として考える余地はあります。
ただし直営店と本部の収支を分け、負担する金額と期間を決めます。
合算の黒字だけで本部の採算が成立したとは判断しません。
- すでに加盟店がある場合は何から見直しますか。
-
現在の契約と支援の実態を確認し、加盟店と本部の収支を同じ期間で並べます。
既存料金の変更を前提にせず、費用の見落としや運営上の改善余地から整理します。
加盟店を支え続けられる収益モデルを作る
フランチャイズ本部の収益設計は、加盟金とロイヤリティの金額を決めるだけの仕事ではありません。
加盟店に提供する価値と、そのために本部が使う費用をつなぐ仕事です。
まず加盟店の条件を揃えた収支を作り、その後に本部の支援費用を積み上げます。
双方の利益が成立する接点を探し、資金の動きまで確認していきます。
計画どおりにいかない部分が見つかったら、料金だけでなく仕事の進め方も見直します。
店舗数を増やす前に確かめることで、次の段階に必要な準備が具体的になります。
加盟店に利益が残り、本部が必要な支援を続けられること。
その両方を確かめることが、持続するFC本部づくりの土台です。
まずは「加盟店一店舗の収支表」と「本部の支援内容・費用の一覧」を揃えましょう。
収支表では通常の月と売上が低い月を並べます。
費用がわからない項目には、確認する担当者と期限を添えてください。
自社で本部づくりを進める際は、ミニFC本部構築プログラムの内容をご確認ください。
現在の事業を起点に、本部づくりの順序を整理していきましょう。
コメント